후 댓글을 남겨주세요.
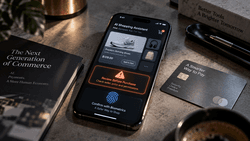
▲ 사진:ai 생성 이미지
온라인 쇼핑을 할 때 가격 비교부터 할인 쿠폰 적용, 배송지 선택까지 알아서 척척 마친 뒤 "결제까지 완료했습니다"라고 말해주는 AI 비서. 상상만 해도 손가락 하나 까딱하기 싫은 퇴근길 직장인에게는 구원투수처럼 느껴진다.
실제로 마스터카드는 덴마크 최대 은행과 손잡고 소비자가 말 한마디로 커피 시음회를 예약하자 AI가 직접 결제를 승인하는 유럽 최초의 실증 테스트를 성공적으로 끝마쳤다. 하지만 내 신용카드 번호와 계좌 비밀번호를 쥔 AI가 만약 엉뚱한 옵션을 사거나, 교묘한 쇼핑몰 해킹 사기에 속아 엉뚱한 계좌로 돈을 보내버린다면 그 손해는 누가 물어줘야 할까?
최근 24시간 사이 글로벌 금융업계의 시선은 AI 자율 결제가 가져올 '편리함의 그늘'로 쏠렸다. 22일(현지시간) 글로벌 금융 전문 매체 PYMNTS에 따르면, 세계 주요 글로벌 은행 연합은 '에이전트 커머스(Agentic Commerce)'의 급성장 이면에 도사린 대규모 사기 및 결제 분쟁 위험을 경고하는 공동 보고서를 발표했다.
은행권 조사 결과, 미국 소비자의 50%가 쇼핑할 때 AI를 활용하고 22%는 상품 검색을 AI로 시작할 만큼 보편화되었지만, "돈이 걸린 최종 결제까지 AI에게 전적으로 맡기겠다"고 답한 소비자는 24%에 불과했다. 소비자의 76%가 여전히 "AI가 내 편에서 돈을 안전하게 지켜줄지 확신하지 못한다"며 불안감을 드러낸 것이다.
은행들이 가장 우려하는 대목은 '분쟁 책임의 공백'이다. 현행 신용카드 및 은행 거래 제도는 사람이 직접 비밀번호를 누르거나 지문을 인식해 '내가 결제했다'는 명확한 승인 의사를 남기는 것을 전제로 설계되어 있다. 하지만 AI 에이전트가 중간에 개입해 상품을 고르고 결제를 대행할 경우, AI의 단순 오작동인지, 해커의 프롬프트 조작(인젝션)에 의한 오결제인지, 아니면 변심에 의한 주문인지 입증하기가 매우 까다롭다.
일부 영세한 AI 커머스 스타트업들이 결제 속도를 높이기 위해 보안 수준이 낮은 결제 수단을 우선 적용하거나 표준 금융 보안망을 우회하는 편법을 쓰는 점도 사기 범죄를 키우는 뇌관으로 지목됐다.
이는 Web3 및 디지털 자산 생태계에도 묵직한 경고음을 울린다. 현재 탈중앙화 금융(DeFi)과 Web3 진영에서는 스테이블코인을 활용해 AI 에이전트끼리 데이터 비용이나 API 사용료를 실시간으로 결제하는 초소액 자동 결제망(Micropayments)이 각광받고 있다. 그러나 블록체인 거래는 은행 신용카드와 달리 '승인 취소(Chargeback)' 기능이 원천적으로 존재하지 않는다. 만약 AI 에이전트가 악성 온체인 피싱 사이트의 스마트 계약에 속아 지갑 속 스테이블코인을 승인해 버릴 경우, 피해 자산은 그 자리에서 영구히 증발하게 된다.
결국 AI 비서가 내 지갑을 대신 열어주는 시대에 소비자가 취해야 할 최선의 전략은 '통제권의 단계별 분리'다. 최저가 검색, 후기 요약, 가성비 상품 비교라는 피로한 노동은 AI에게 맡기되, "돈을 보내고 카드를 긁는 마지막 행위"만큼은 결코 기계에 백지위임해서는 안 된다.
금융사들이 법적 책임 소재와 안전 표준 규격을 완벽히 정립하기 전까지는, 건당 결제 한도를 최소화하고 지문이나 얼굴 인증을 거치는 인간의 최종 승인(Human-in-the-loop) 절차를 결코 꺼두지 말아야 한다.
뉴스레터
매일 아침, 핵심 뉴스를 이메일로 받아보세요
후 댓글을 남겨주세요.